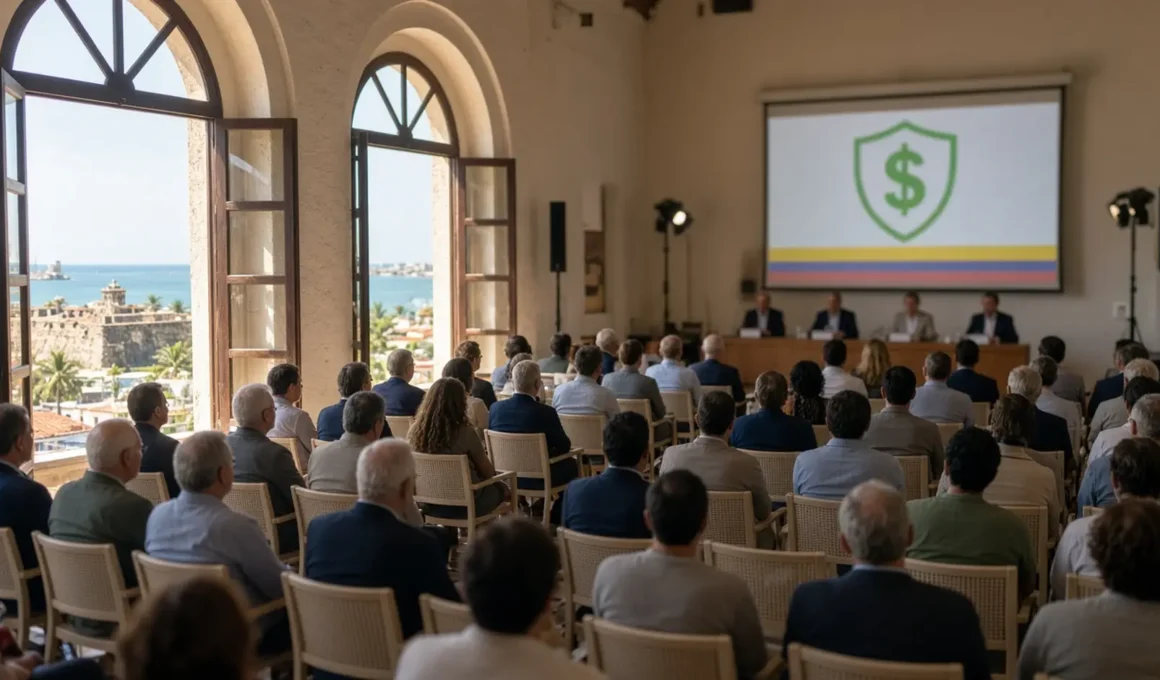
La Superintendencia Financiera de Colombia abordó el 12 de noviembre de 2026 las stablecoins en Colombia y los activos digitales en un panel del 24° Congreso de Derecho Financiero de Asobancaria, en Cartagena, y pidió gestión de riesgos y claridad normativa, según el comunicado publicado ese mismo día. El texto no anuncia un decreto, una circular ni la apertura de una consulta: recoge la intervención del director de Investigación, Innovación y Desarrollo de la entidad, Samir Kiuhan Vásquez, en el panel «El futuro del dinero: tokenización, stablecoins y activos digitales».
Qué dijo el supervisor sobre las stablecoins en Colombia
Según el comunicado de la Superintendencia del 12 de noviembre, el director subrayó que «la Superintendencia no parte de cero frente a este fenómeno». La misma nota indica que las primeras señales de alerta estuvieron asociadas «a la volatilidad y la custodia de criptoactivos». Esas formulaciones aparecen en la nota oficial como recuento de su intervención, no como el texto de una norma.
El programa del 24° Congreso de Derecho Financiero, organizado por Asobancaria, sitúa el panel el 12 de noviembre en Cartagena, dentro de un encuentro que se extendió al 13 de noviembre. La Superintendencia no precisa en su nota si de ese debate saldrá una norma concreta, y este artículo no lo da por hecho. Un panel de un congreso no sustituye un acto administrativo.
De la volatilidad a los pagos y las remesas
El mercado, según la Superintendencia, «ha evolucionado profundamente hacia pagos, remesas y una interacción cada vez más estrecha con el sistema financiero tradicional». Ante ese cambio, el enfoque del supervisor «debe ser de gestión de riesgos», de modo que las entidades «reconozcan y administren adecuadamente su exposición a este ecosistema». La nota se dirige, en esa parte, a las entidades y a su exposición, no a un calendario de nuevas licencias.
Las stablecoins —criptoactivos pensados para mantener un valor relativamente estable, a menudo frente a una moneda de curso legal— entran en ese diagnóstico porque se usan, precisamente, en pagos y transferencias. Bitdiario explica en su guía sobre qué son las stablecoins los tipos más habituales y los riesgos que conllevan. El comunicado de la Superintendencia no cita monedas concretas ni cifras de uso en el país, y este texto no añade ninguna que no figure en esa nota.
Colombia Fintech había propuesto en octubre seis medidas para regular el mercado cripto en el país, un debate distinto de estas declaraciones de la Superintendencia.
El recuento oficial tampoco detalla cómo deben medir las entidades esa exposición ni qué umbrales aplicar. Se limita a afirmar, según la Superintendencia, que el supervisor espera una gestión de riesgos adecuada a medida que estos activos se acercan a los pagos, a las remesas y a la banca tradicional.
Normas firmes y experimentación controlada
El «reto actual», según la Superintendencia, «exige un equilibrio claro». De un lado, «establecer normas firmes donde ya se conocen las actividades y los riesgos», aplicando el principio de «misma actividad, mismo riesgo, misma regulación», y reforzar «la protección al consumidor y la prevención de riesgos transversales». Del otro, seguir con «la experimentación en entornos controlados» para entender desarrollos «más complejos como la tokenización y los contratos inteligentes».
Esa fórmula, siempre según la nota del 12 de noviembre, no equivale a una lista de actividades autorizadas ni a un cronograma de supervisión. Tampoco aclara qué riesgos considera ya conocidos y cuáles seguirán en fase de prueba. El comunicado no menciona un proyecto de ley, un cambio de circular ni una instrucción inmediata para las entidades vigiladas. La cita del principio de misma actividad y mismo riesgo es, en este texto, la que aparece entrecomillada en la propia nota de la Superintendencia.
El equilibrio que describe el supervisor deja, por tanto, dos frentes abiertos: reglas más nítidas donde el riesgo ya se conoce, y pruebas delimitadas donde la tokenización y los contratos inteligentes aún se están comprendiendo. Ninguno de los dos frentes queda, en el comunicado, traducido a plazos, sanciones o requisitos de capital.
Qué viene ahora
Queda por ver si esas declaraciones se traducen en normas, en una consulta pública o en criterios de supervisión más precisos. De momento, lo verificable es lo que la Superintendencia publicó el 12 de noviembre: un recuento de su intervención en Cartagena, con un llamado a la gestión de riesgos y a la claridad regulatoria, sin un acto administrativo anejo a la nota.
Los consumidores y las entidades no disponen, en ese comunicado, de un cambio de reglas que pueda aplicarse al día siguiente. Cualquier medida posterior deberá comprobarse en los canales oficiales de la Superintendencia o en el Diario Oficial, no solo en un panel de un congreso. Este artículo no es un consejo de inversión ni una interpretación jurídica de las normas vigentes.
Información basada en el comunicado de la Superintendencia Financiera de Colombia del 12 de noviembre de 2026 y en el programa del 24° Congreso de Derecho Financiero de Asobancaria.